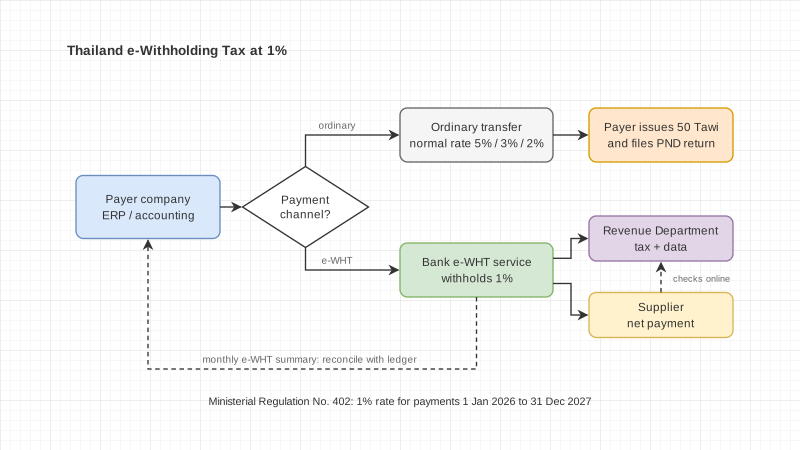
สมมติว่าบริษัทของคุณจ่ายค่าบริการให้ผู้รับเหมา โดยมีฐานค่าบริการเดือนละ 100,000 บาท ไม่รวม VAT ถ้ามี ถ้าอัตราหัก ณ ที่จ่ายปกติของรายการนั้นคือ 3% คุณหักไว้ 3,000 บาท ออกหนังสือรับรอง 50 ทวิ แล้วยื่นแบบนำส่งเอง แต่ถ้าจ่ายผ่านระบบ e-Withholding Tax ของธนาคาร ยอดหักเหลือ 1,000 บาท สำหรับรายการที่เข้าเงื่อนไข ธนาคารช่วยนำส่งภาษีและลดงานยื่นแบบกับออกหนังสือรับรองของผู้จ่าย แต่บริษัทยังต้องตรวจข้อมูล อนุมัติจ่าย กระทบยอด และเก็บหลักฐาน
อัตรา 1% นี้ไม่ใช่เรื่องใหม่ทั้งหมด แต่ช่วงปี 2569 ถึง 2570 มีกฎกระทรวงฉบับที่ 402 ประกาศในราชกิจจานุเบกษาเมื่อวันที่ 9 ตุลาคม 2569
ก่อนคุยขอบเขต ลองเช็กความพร้อมงาน e-Withholding Tax 6 ข้อ เพื่อจัดรายการที่ทีมต้องเตรียม รับผลได้ทันทีโดยไม่ต้องกรอกข้อมูลติดต่อ
เกิดอะไรขึ้น
วันที่ 16 มิถุนายน 2569 คณะรัฐมนตรีเห็นชอบให้ขยายมาตรการภาษีเพื่อส่งเสริมระบบภาษีอิเล็กทรอนิกส์ออกไปอีก 2 ปี กรมสรรพากรแถลงในวันเดียวกันว่ามาตรการหนึ่งคือการลดอัตราภาษีหัก ณ ที่จ่ายที่เป็น 5% 3% และ 2% ให้เหลือ 1% สำหรับการจ่ายเงินได้ผ่านระบบ e-Withholding Tax ตั้งแต่ 1 มกราคม 2569 ถึง 31 ธันวาคม 2570
วันที่ 9 ตุลาคม 2569 ราชกิจจานุเบกษาประกาศกฎกระทรวงฉบับที่ 402 (พ.ศ. 2569) ซึ่งรัฐมนตรีว่าการกระทรวงการคลังลงนามเมื่อ 1 ตุลาคม 2569 กฎกระทรวงนี้แทนที่ข้อ (17/5) ในกฎกระทรวงฉบับที่ 144 (พ.ศ. 2522) ที่เคยแก้ไขโดยฉบับที่ 389 (พ.ศ. 2566) สาระคือ
- เงินได้ประเภทที่ระบุและเข้าเงื่อนไข ซึ่งจ่ายตั้งแต่ 1 ม.ค. 2569 ถึง 31 ธ.ค. 2570 ให้หักภาษี ณ ที่จ่าย 1%
- เงื่อนไขคือผู้จ่ายต้องนำส่งภาษีตามวิธีที่กำหนดในมาตรา 3 ปัณรส แห่งประมวลรัษฎากร ซึ่งเป็นการนำส่งผ่านระบบอิเล็กทรอนิกส์
- หมายเหตุท้ายกฎกระทรวงระบุเหตุผลว่าเพื่อส่งเสริมให้ผู้ประกอบการนำส่งภาษีผ่านระบบอิเล็กทรอนิกส์
ครอบคลุมรายการไหนบ้าง
กฎกระทรวงแยกไว้เจ็ดกลุ่ม สรุปแบบภาษาธุรกิจได้ดังนี้
- ค่าธรรมเนียม ค่านายหน้า และเงินได้ตามมาตรา 40(2) ที่จ่ายให้บริษัทหรือห้างหุ้นส่วนนิติบุคคล
- ค่าแห่งกู๊ดวิลล์ ค่าลิขสิทธิ์ หรือสิทธิอย่างอื่นตามมาตรา 40(3) ที่จ่ายให้บริษัทหรือห้างหุ้นส่วนนิติบุคคล
- ค่าเช่าทรัพย์สินตามมาตรา 40(5)(ก) ยกเว้นค่าเช่าเรือที่ใช้ขนส่งสินค้าระหว่างประเทศ
- ค่าวิชาชีพอิสระและค่ารับเหมาตามมาตรา 40(6) และ (7)
- รางวัลจากการประกวด การแข่งขัน หรือการชิงโชค
- ค่าแสดงของนักแสดงสาธารณะที่เป็นบุคคลธรรมดาและมีภูมิลำเนาในประเทศไทย
- ค่าจ้างทำของ รางวัล ส่วนลด หรือประโยชน์จากการส่งเสริมการขาย ค่าโฆษณา และค่าบริการอื่น ยกเว้นค่าบริการโรงแรม ค่าบริการภัตตาคาร และเบี้ยประกันชีวิต
หลายกลุ่มยกเว้นการจ่ายให้มูลนิธิหรือสมาคมที่ประกอบกิจการมีรายได้ และมูลนิธิหรือสมาคมที่รัฐมนตรีประกาศกำหนดตามมาตรา 47(7)(ข) ด้วย ก่อนเปลี่ยนอัตราในระบบ ควรให้ผู้ทำบัญชีอ่านรายละเอียดของแต่ละข้อในตัวกฎกระทรวงประกอบ
ทำไมเรื่องนี้กระทบฝ่ายบัญชีและระบบ ERP
ผลแรกคือกระแสเงินสดของคู่ค้า เงินที่ถูกหักไว้ลดลงสองในสามสำหรับรายการที่เดิมหัก 3% ผู้รับเงินจึงได้รับเงินสุทธิในวันจ่ายมากขึ้น แต่ภาษีที่ถูกหักน้อยลงไม่ใช่ส่วนลดภาษีเงินได้สุดท้ายของผู้รับโดยอัตโนมัติ
ผลที่สองคืองานเอกสาร ธนาคารที่ให้บริการ e-Withholding Tax เช่น SCB ระบุว่าธนาคารนำส่งภาษีแทนผู้ประกอบการ ผู้จ่ายไม่ต้องยื่นแบบภาษีหัก ณ ที่จ่ายและไม่ต้องออกหนังสือรับรองสำหรับรายการที่จ่ายผ่านระบบ และส่งรายงานสรุปให้บริษัทเป็นรายเดือน ตามรายละเอียดบริการของ SCB บริษัทควรยืนยันช่องทางและรายงานกับธนาคารที่ใช้จริง ภาระยื่นแบบสำหรับรายการอื่นยังต้องพิจารณาแยกกัน
ผลที่สามอยู่ในระบบบัญชีเอง บริษัทที่จ่ายเงินสองช่องทาง คือโอนปกติกับจ่ายผ่าน e-Withholding Tax จะมีค่าบริการแบบเดียวกันแต่อัตราหักต่างกัน ถ้าระบบ ERP ผูกอัตราไว้กับประเภทค่าใช้จ่ายอย่างเดียว ไม่ได้ดูช่องทางการจ่าย ตัวเลขในบัญชีกับยอดที่ธนาคารนำส่งจะไม่ตรงกัน
อีกเรื่องที่ต้องระวังคือกฎกระทรวงประกาศในเดือนตุลาคม แต่ช่วงเวลาเริ่มนับตั้งแต่ 1 มกราคม 2569 ตามกฎกระทรวงฉบับที่ 402 ถ้าบริษัทของคุณจ่ายผ่าน e-Withholding Tax มาตั้งแต่ต้นปี ควรให้ผู้ทำบัญชีตรวจว่ารายการที่ผ่านมาหักไว้ในอัตราใด และสอบถามกรมสรรพากรหรือธนาคารหากมีส่วนต่าง
ตัวอย่างหนึ่งรายการ ตั้งแต่ใบแจ้งหนี้จนปิดบัญชี
สมมติว่าบริษัทซื้อบริการ 100,000 บาท โดยรายการและผู้รับเงินเข้าเงื่อนไขอัตรา 1% ตัวอย่างนี้ใช้เฉพาะฐานภาษีหัก ณ ที่จ่าย ยังไม่รวม VAT และเงื่อนไขเฉพาะของสัญญา ฝ่ายบัญชีจะบันทึกภาษีหัก ณ ที่จ่าย 1,000 บาท และยอดจ่ายสุทธิจากฐานนี้ 99,000 บาท การทำงานให้จบต้องเชื่อมข้อมูลต่อกันดังนี้
- รับใบแจ้งหนี้และตั้งเจ้าหนี้ในระบบบัญชี ตรวจประเภทเงินได้ ฐานภาษี วันที่จ่าย และข้อมูลผู้รับเงินให้ตรงเอกสาร โดยเฉพาะเลขประจำตัวผู้เสียภาษีและบัญชีรับเงิน ประกาศอธิบดีกรมสรรพากรฉบับที่ 20 ระบุข้อมูลที่ต้องส่ง เช่น เลขประจำตัวผู้เสียภาษีของผู้จ่ายและผู้รับ ประเภทเงินได้ จำนวนเงิน VAT ถ้ามี และภาษีหัก ณ ที่จ่าย
- ผู้มีอำนาจอนุมัติรายการและเลือกช่องทาง e-Withholding Tax ที่บริษัทสมัครไว้กับธนาคาร การโอนเงินทั่วไปไม่ทำให้รายการกลายเป็น e-Withholding Tax เพียงเพราะเลือกอัตรา 1% ใน ERP
- เตรียมข้อมูลจ่ายผ่านช่องทางที่ธนาคารรองรับ แล้วตรวจผลตอบกลับว่าเงินจ่ายและข้อมูลภาษีผ่านหรือมีรายการถูกปฏิเสธ อย่าบันทึกว่าสำเร็จจากการส่งไฟล์เพียงอย่างเดียว
- ติดตามหลักฐานการนำส่งและใบเสร็จรับเงินอิเล็กทรอนิกส์ของกรมสรรพากร กฎกระทรวงฉบับที่ 364 ข้อ 7 กำหนดให้การชำระภาษีเสร็จสมบูรณ์เมื่อได้รับใบเสร็จรับเงินอิเล็กทรอนิกส์จากกรมสรรพากร จึงต้องแยกสถานะโอนเงินสำเร็จออกจากสถานะชำระภาษีเสร็จสมบูรณ์
- กระทบยอดใบแจ้งหนี้ ยอดจ่าย รายงานธนาคาร ภาษี และบัญชีแยกประเภท เก็บเอกสารอ้างอิงให้ค้นย้อนกลับได้ หากยอดไม่ตรงให้มีผู้รับผิดชอบตรวจและแก้ตามขั้นตอนก่อนปิดรายการ
ฝั่งผู้จ่ายได้ประโยชน์จากการลดงานยื่นแบบและออกหนังสือรับรองสำหรับรายการที่ผ่านระบบ ฝั่งผู้รับเงินมีเงินสุทธิรับเพิ่มในรายการที่ได้ลดอัตรา และตรวจข้อมูลภาษีผ่านบริการของกรมสรรพากรได้ ส่วนผู้ทำบัญชีจะลดการคีย์ซ้ำได้มากน้อยเพียงใด ขึ้นอยู่กับว่าข้อมูลจากระบบบัญชีและธนาคารเชื่อมต่อกันได้จริงแค่ไหน
ระบบช่วยทำอะไรอัตโนมัติ และใครยังต้องตัดสินใจ
งานที่เหมาะให้ระบบช่วยคือดึงข้อมูลจากรายการเจ้าหนี้ ตรวจช่องข้อมูลที่จำเป็น คำนวณจากอัตราที่อนุมัติไว้ เตรียมชุดข้อมูลจ่าย นำเข้าผลตอบกลับ และจับคู่รายการเพื่อให้ทีมเห็นยอดที่ไม่ตรง การทำงานเหล่านี้ต้องกำหนดขอบเขตและทดสอบกับระบบที่บริษัทใช้ก่อน จึงจะระบุได้ว่าส่วนใดทำได้อัตโนมัติ
การวินิจฉัยประเภทเงินได้ สิทธิใช้อัตรา 1% ข้อยกเว้น การอนุมัติจ่าย และการจัดการรายการผิดปกติยังต้องมีเจ้าของงานด้านบัญชีหรือภาษี เช่น ใบแจ้งหนี้เดียวมีหลายประเภทเงินได้ จ่ายบางส่วน ยกเลิกหลังส่งรายการ หรือข้อมูลผู้รับเงินผิด ไม่ควรให้ระบบเดาแล้วปิดรายการเอง
เป้าหมายที่ควรใช้ตรวจรับงานคือรู้ว่าแต่ละรายการอยู่ขั้นตอนไหน ต้องให้ใครแก้ และมีหลักฐานใดรองรับการปิดบัญชี ความเร็วจากการส่งรายการอย่างเดียวไม่พอหากยังต้องไล่หาผลการนำส่งตอนสิ้นเดือน
เชื่อมกับ Odoo หรือระบบบัญชีเดิมยากแค่ไหน
ถ้ามีข้อมูลคู่ค้าที่ถูกต้องและสอดคล้องกัน ใช้บริการ e-Withholding Tax ของธนาคารอยู่แล้ว และระบบบัญชีกับธนาคารมีไฟล์ส่งออกหรือนำเข้าที่ใช้งานได้ งานอาจเริ่มจากการตรวจช่องว่าง ปรับขั้นตอน และทดสอบรายการตัวอย่าง โดยใช้ ERP เดิมต่อได้หากรองรับงานที่ตกลงกัน
งานจะซับซ้อนขึ้นเมื่อข้อมูลคู่ค้าไม่ตรงกัน ใช้หลายธนาคารหรือหลายช่องทางจ่าย รูปแบบรายงานต่างกัน มีรายการย้อนหลังต้องย้าย หรือมีกติกาจ่ายบางส่วนและยกเลิกรายการจำนวนมาก กรณีเหล่านี้ต้องสำรวจข้อมูลและทดสอบข้อยกเว้นก่อนประเมินเวลาและงบประมาณ
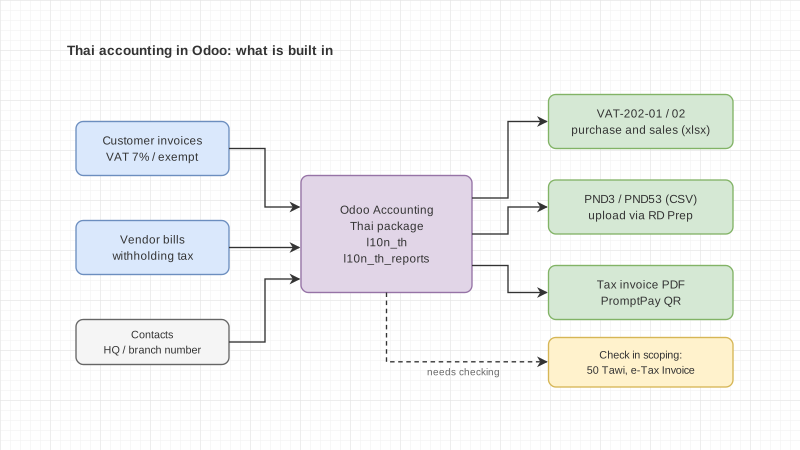
สำหรับ Odoo ให้เริ่มตรวจตั้งแต่ข้อมูลคู่ค้า รายการเจ้าหนี้ในโมดูล Accounting การอนุมัติจ่าย และการกระทบยอดธนาคาร สำหรับระบบอื่นก็ต้องตรวจจุดเดียวกัน การมีระบบ ERP หรือมี API ไม่ได้ยืนยันว่าเชื่อมกับบริการของธนาคารที่เลือกได้ทันที ต้องตรวจบริการที่สมัคร สิทธิใช้งาน รูปแบบข้อมูล และวิธีรับผลจริงกับธนาคารก่อน
สิ่งที่ควรเตรียมก่อนเริ่มงานกับ Enersys
งานที่เสนอให้ประเมินกับ Enersys คือเชื่อมรายการเจ้าหนี้และข้อมูลคู่ค้าใน ERP กับช่องทาง e-Withholding Tax ของธนาคาร แล้วนำผลจากธนาคารและหลักฐานใบเสร็จกรมสรรพากรมาประกอบการลงบัญชีและกระทบยอด ขอบเขตเริ่มต้นอาจเลือกบริษัทและธนาคารหนึ่งแห่ง พร้อมกลุ่มรายการจ่ายที่เกิดซ้ำ
เริ่มคุยกันได้โดยบอกว่าบริษัทใช้ระบบบัญชีอะไร ธนาคารใด และงานส่วนไหนที่ต้องทำซ้ำ ยังไม่ต้องส่งใบแจ้งหนี้จริง เลขบัญชีธนาคาร หรือข้อมูลคู่ค้า เมื่อกำหนดขอบเขตที่จะตรวจร่วมกันแล้ว ค่อยนำตัวอย่างใบแจ้งหนี้ รายงานธนาคาร และขั้นตอนอนุมัติที่ปกปิดข้อมูลสำคัญมาดูประกอบ
ผลที่ควรตกลงให้ชัดก่อนพัฒนาคือรายการใดใช้อัตราใด ใครอนุมัติ ข้อมูลใดต้องตรวจ จุดใดลดการคีย์ซ้ำได้ วิธีติดตามรายการที่ยังไม่สมบูรณ์ และหลักฐานที่ใช้กระทบยอด จากนั้นกำหนดรายการทดสอบ เกณฑ์รับงาน และประเมินค่าใช้จ่ายตามระบบจริง
นี่เป็นแนวทางกำหนดขอบเขตบริการตามความพร้อมของแต่ละบริษัท ไม่ใช่การประกาศว่ามีตัวเชื่อมธนาคารทุกแห่งพร้อมใช้ หรือรับประกันว่าทุกขั้นตอนทำงานอัตโนมัติได้ทันที หากต้องการประเมินงาน ดูขอบเขตบริการเชื่อมงาน e-Withholding Tax และส่งโจทย์ให้ทีม Enersys โดยระบุระบบบัญชี ธนาคาร และปัญหาที่ทีมต้องทำซ้ำในแต่ละเดือน
บทความนี้สรุปกฎหมายและเสนอแนวทางจัดงานระบบ รายการที่ยังไม่ชัดเจนควรให้ผู้ทำบัญชี ผู้สอบบัญชี หรือกรมสรรพากรยืนยันก่อนเปลี่ยนอัตราหรือแก้ข้อมูลย้อนหลัง
อ่านต่อก่อนปิดภาษีสิ้นเดือน
ถ้าบริษัทมีทั้งการโอนปกติและ e-Withholding Tax ในเดือนเดียวกัน อ่านเปรียบเทียบ e-Withholding Tax กับ e-Filing และหลักฐานที่ต้องตาม เพื่อแยกรายการที่ยังต้องยื่นเอง หลักฐานของผู้รับเงิน และวิธีจัดการข้อมูลผิดกับภาษีขาด
แหล่งข้อมูล