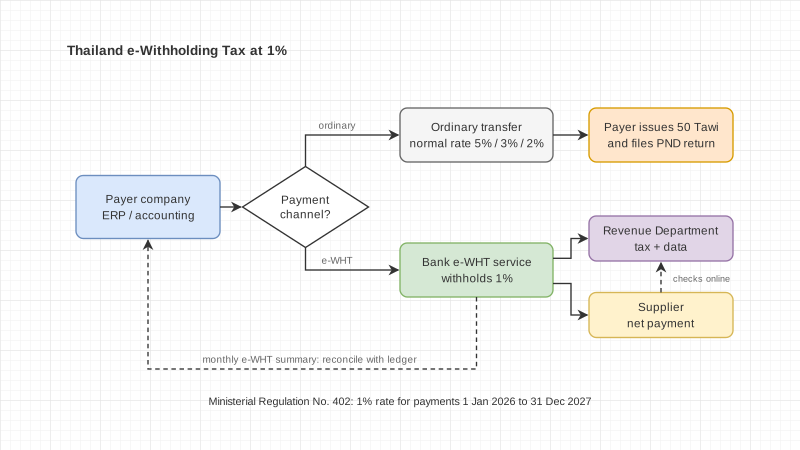
ในเดือนเดียวกัน บริษัทอาจจ่ายค่าบริการ 100,000 บาทผ่าน e-Withholding Tax และจ่ายอีก 100,000 บาทด้วยการโอนปกติ แม้คู่ค้าเป็นบริษัทประเภทเดียวกัน งานปิดภาษีของสองรายการนี้ก็อาจต่างกัน รายการแรกอาจใช้อัตรา 1% เมื่อครบเงื่อนไข ส่วนรายการหลังต้องพิจารณาอัตราปกติและงานยื่นแบบของผู้จ่าย การเข้าเว็บไซต์ e-Filing ตอนสิ้นเดือนไม่ได้ทำให้การโอนปกติกลายเป็น e-Withholding Tax ย้อนหลัง
e-Filing คือช่องทางยื่นแบบภาษีทางอินเทอร์เน็ต ส่วน e-Withholding Tax คือกระบวนการนำส่งภาษีผ่านธนาคารที่เข้าร่วมระบบ โดยธนาคารส่งเงินภาษีพร้อมข้อมูลให้กรมสรรพากร การใช้รหัสเข้าใช้งานร่วมกันในบางบริการไม่ได้ทำให้หน้าที่ของสองระบบเหมือนกัน กรมสรรพากรระบุว่าผู้เสียภาษีใช้รหัส e-Filing เข้าบริการคัดค้น e-Withholding Tax ได้ ดูคำแนะนำของกรมสรรพากร
บทความนี้ช่วยหัวหน้าบัญชีแยกรายการก่อนปิดเดือน โดยตรวจหลักฐานของผู้จ่ายและผู้รับเงินตามแหล่งข้อมูลที่เข้าถึงเมื่อ 19 ตุลาคม 2569 หากต้องการอ่านขอบเขตเงินได้ตามกฎหมายและภาพรวม ERP ก่อน ดูบทความกฎกระทรวงฉบับที่ 402
ภาพประกอบสร้างด้วย AI เพื่ออธิบายการแยกงานธนาคารกับงานยื่นแบบ ไม่ใช่หน้าจอระบบจริงหรือหลักฐานภาษี
เช็กสิทธิ 1% ทีละรายการก่อนเลือกช่องทางจ่าย
เริ่มจากข้อเท็จจริงของรายการ ไม่ใช่ชื่อบัญชีค่าใช้จ่ายใน ERP ใช้คำถามต่อไปนี้เป็นลำดับตรวจสอบภายใน
- เงินได้เป็นประเภทใดตามประมวลรัษฎากร และอยู่ในกลุ่มที่กฎกระทรวง 402 ระบุหรือไม่ ค่าธรรมเนียม ค่านายหน้า และสิทธิบางประเภทมีเงื่อนไขผู้รับเงินเฉพาะ จึงไม่ควรใส่อัตรา 1% ให้คำว่า “ค่าบริการ” ทุกบรรทัด
- ผู้รับเงินเป็นบุคคลธรรมดา บริษัท ห้างหุ้นส่วนนิติบุคคล มูลนิธิ หรือสมาคม และเข้าเงื่อนไขของกลุ่มนั้นหรือไม่ ต้องตรวจทั้งประเภทเงินได้และฐานะผู้รับเงิน รวมถึงเงื่อนไขภูมิลำเนาสำหรับค่าแสดงของนักแสดงสาธารณะ
- วันที่จ่ายเงินจริงอยู่ระหว่าง 1 มกราคม 2569 ถึง 31 ธันวาคม 2570 หรือไม่ ช่วงนี้เป็นช่วงเงินได้ที่จ่ายตามกฎกระทรวง ไม่ใช่วันที่ใบแจ้งหนี้หรือวันที่บันทึกตั้งหนี้
- รายการนำส่งภาษีตามวิธีในมาตรา 3 ปัณรส ผ่านบริการ e-Withholding Tax จริงหรือไม่ การโอนเงินปกติ การจ่ายผ่าน mobile banking หรือการยื่นแบบออนไลน์เพียงอย่างเดียวไม่พอสำหรับเงื่อนไขนี้
เมื่อครบเงื่อนไขจึงพิจารณาอัตรา 1% ตามกฎกระทรวงฉบับที่ 402 ซึ่งแก้ไขข้อ (17/5) ของกฎกระทรวงฉบับที่ 144 กฎกระทรวงลงนาม 1 ตุลาคม 2569 และประกาศราชกิจจานุเบกษา 9 ตุลาคม 2569 ต้องแยกสองวันนี้ออกจากช่วงวันที่จ่ายเงินที่ระบุไว้ในตัวบท
รายการนอกขอบเขต เช่น ค่าบริการโรงแรม ค่าบริการภัตตาคาร เบี้ยประกันชีวิต และค่าเช่าเรือขนส่งสินค้าระหว่างประเทศที่กฎกระทรวงยกเว้น ไม่ได้แปลว่าไม่มีหน้าที่หัก ณ ที่จ่าย ให้ผู้ทำบัญชีตรวจอัตราและหน้าที่ตามกฎหมายปกติของรายการนั้น ส่วนรายการที่ยังจำแนกเงินได้หรือผู้รับเงินไม่ได้ ควรพักการอนุมัติอัตราพิเศษไว้จนกว่าจะได้ข้อยุติ
แยกงาน e-Filing กับ e-Withholding Tax ในเดือนเดียวกัน
| จุดตรวจ |
โอนปกติแล้วผู้จ่ายยื่นแบบผ่าน e-Filing |
จ่ายและนำส่งผ่าน e-Withholding Tax |
| เหตุที่เลือกอัตรา |
ตรวจอัตราปกติและเงื่อนไขของเงินได้ |
ตรวจสิทธิ 1% ของเงินได้ ผู้รับ วันที่จ่าย และวิธีนำส่ง |
| ผู้ส่งข้อมูลและภาษี |
ผู้จ่ายรับผิดชอบแบบและการชำระของตน |
ผู้จ่ายส่งเงินและข้อมูลให้ธนาคาร ธนาคารนำส่งให้กรมสรรพากร |
| หลักฐานที่ต้องตาม |
หนังสือรับรอง แบบที่ยื่น และหลักฐานชำระตามกรณี |
หลักฐานอิเล็กทรอนิกส์จากธนาคาร ข้อมูลนำส่ง และใบเสร็จกรมสรรพากร |
| งานสิ้นเดือน |
รวมเฉพาะรายการที่ยังมีหน้าที่ยื่นเอง |
กระทบยอดรายการที่ธนาคารนำส่งและติดตามข้อยกเว้น |
ตารางนี้เป็นแนวทางจัดงาน ไม่ใช่ข้อสรุปว่าแบบภาษีทุกชนิดหรือผู้จ่ายทุกประเภทได้รับยกเว้นเหมือนกัน สำหรับภาษีที่นำส่งตามวิธีนี้ ให้ดูขอบเขตกฎกระทรวง 364 ข้อ 4 ถึง 7 และประกาศอธิบดีกรมสรรพากรฉบับที่ 20 ประกอบกับบริการที่ธนาคารรับดำเนินการจริง
ก่อนยื่นแบบสิ้นเดือน หัวหน้าบัญชีควรแยกทะเบียนเป็น “ธนาคารรับนำส่งแล้ว”, “ผู้จ่ายยังต้องนำส่งเอง” และ “รอตรวจสอบ” อย่านำรายการที่ธนาคารนำส่งแล้วไปยื่นซ้ำเพียงเพราะยังมีอยู่ในรายงานเจ้าหนี้ และอย่าตัดรายการโอนปกติออกจากแบบเพราะบริษัทสมัครบริการ e-Withholding Tax ไว้แล้ว การสมัครบริการเป็นเรื่องระดับบริษัท แต่หน้าที่ภาษีต้องตรวจระดับรายการ
เงินออกจากบัญชีแล้ว ต้องตามหลักฐานอะไรต่อ
การกระทบยอดควรแยกสถานะอย่างน้อยสี่ช่วง ชื่อสถานะในธนาคารแต่ละแห่งอาจต่างกัน ตารางนี้เป็นข้อเสนอสำหรับทะเบียนควบคุมภายใน
| สถานะภายใน |
สิ่งที่ตรวจ |
ผู้ติดตาม |
| อนุมัติและส่งคำสั่งแล้ว |
วันที่จ่าย ผู้รับ ประเภทเงินได้ ฐานภาษี และจำนวนภาษีตรงกับเอกสาร |
เจ้าหนี้และผู้อนุมัติจ่าย |
| ธนาคารรับเงินและข้อมูลแล้ว |
หลักฐานธนาคารระบุรายการ e-Withholding Tax และเลขอ้างอิง ไม่ใช่เพียงสลิปโอน |
การเงิน |
| ธนาคารนำส่งแล้ว |
ข้อมูลและจำนวนภาษีที่ส่งให้กรมสรรพากร รวมรายการปฏิเสธหรือค้าง |
การเงินประสานธนาคาร |
| ได้หลักฐานกรมสรรพากรและกระทบยอดแล้ว |
ใบเสร็จอิเล็กทรอนิกส์ ข้อมูลคัดค้น และบัญชีแยกประเภทตรงกัน |
บัญชีภาษีและผู้ทบทวน |
กฎกระทรวง 364 กำหนดเรื่องหลักฐานและการนำส่งของธนาคาร โดยธนาคารต้องนำส่งภาษีพร้อมรายการภายในระยะเวลาที่ตกลงกันแต่ไม่เกินสี่วันทำการนับถัดจากวันที่ได้รับเงินภาษีและรายการ และข้อ 7 ให้ถือว่าการเสียภาษีอากรสมบูรณ์เมื่อได้รับใบเสร็จรับเงินอิเล็กทรอนิกส์จากกรมสรรพากร จึงไม่ควรใช้ข้อความ “เงินออกแล้ว” เป็นสถานะปิดงานภาษี
ด้านการคัดค้น หน้า e-Withholding Tax ของกรมสรรพากร ระบุว่าค้นข้อมูลได้ภายใน 6 วันทำการนับจากวันที่ชำระผ่านธนาคารที่ร่วมโครงการ โดยต้องเป็นข้อมูลที่ธนาคารนำส่งถูกต้องครบถ้วน กรอบคัดค้นนี้ไม่ใช่กำหนดเวลานำส่งของธนาคาร และไม่รับรองว่ารายการที่ข้อมูลผิดจะปรากฏในเวลาเดียวกัน หากยังค้นไม่พบ ให้ตรวจวันทำการ เลขประจำตัวผู้เสียภาษี สิทธิผู้ใช้งาน และสถานะกับธนาคารก่อนสรุปว่านำส่งไม่สำเร็จ
ผู้จ่ายกับผู้รับเงินเก็บหลักฐานคนละมุม
ประกาศอธิบดีกรมสรรพากรฉบับที่ 20 ข้อ 5 ให้ธนาคารส่งหลักฐานอิเล็กทรอนิกส์แก่ผู้มีหน้าที่นำส่งและผู้รับเงินหรือผู้ถูกหัก ใช้เป็นหลักฐานหัก ณ ที่จ่าย และยกเว้นการออกหนังสือรับรองตามมาตรา 50 ทวิ วรรคสาม ภายในขอบเขตของวิธีนี้ การยกเว้นจึงไม่ใช่การเลิกออก 50 ทวิให้ทุกรายการของบริษัท
ผู้จ่ายควรเก็บเอกสารตั้งหนี้ การอนุมัติ หลักฐานธนาคาร ข้อมูลนำส่ง และใบเสร็จกรมสรรพากรให้ย้อนกลับถึงรายการบัญชีเดียวกันได้ ส่วนผู้รับเงินควรตรวจยอดเงินได้ ยอดภาษี วันที่จ่าย และเลขประจำตัวผู้เสียภาษีของตนจากหลักฐานธนาคารและข้อมูลคัดค้น หากตัวเลขหรือชื่อไม่ตรง ให้แจ้งผู้จ่ายพร้อมเลขอ้างอิงเพื่อสอบทาน การได้รับเงินสุทธิตามที่คาดไม่ยืนยันว่าข้อมูลเครดิตภาษีถูกต้อง
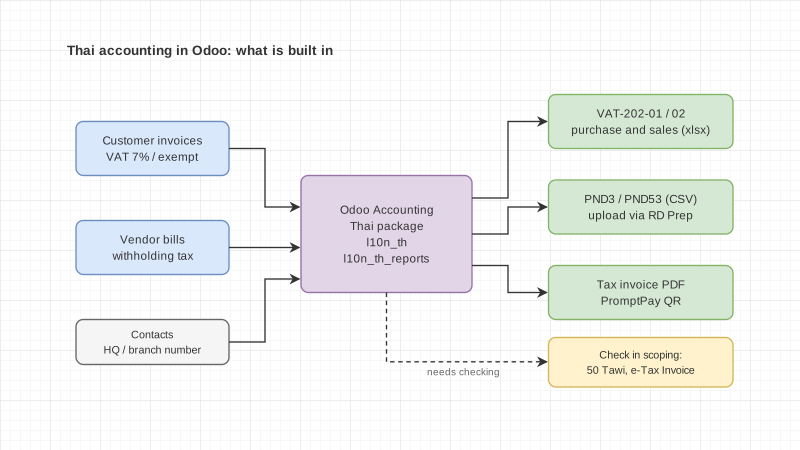
ใน ERP อาจใช้เลขรายการภายในเป็นตัวเชื่อมกับเลขอ้างอิงธนาคารและใบเสร็จ โดยกำหนดสิทธิผู้ดาวน์โหลดและผู้ทบทวนแยกกัน นี่เป็นข้อเสนอการควบคุมงาน ไม่ใช่คำยืนยันว่า Odoo หรือธนาคารทุกแห่งมีตัวเชื่อมอัตโนมัติพร้อมใช้ ดูการเตรียมข้อมูลบัญชีไทยเพิ่มเติมในคู่มือ Odoo Accounting และภาษีไทย
ตัวอย่างปิดเดือนที่มีทั้งสองช่องทาง
สมมติบริษัท ก จ่ายค่าบริการให้บริษัทไทยสองแห่งในเดือนตุลาคม 2569 ผู้ทำบัญชีตรวจแล้วว่าทั้งคู่เป็นรายการที่อัตราปกติ 3% และรายการแรกเข้าเงื่อนไข 1% ตามกฎกระทรวง 402 ตัวเลขต่อไปนี้ใช้ฐานค่าบริการไม่รวม VAT และไม่ใช่ตัวอย่างข้อสรุปทางภาษีสำหรับสัญญาทุกประเภท
| รายการสมมติ |
บริษัท ข ผ่าน e-Withholding Tax |
บริษัท ค โอนปกติ |
| ฐานค่าบริการ |
100,000 บาท |
100,000 บาท |
| ภาษีที่หัก |
1,000 บาท (1%) |
3,000 บาท (อัตราปกติที่สมมติว่าตรวจแล้ว) |
| เงินค่าบริการสุทธิ ก่อนพิจารณา VAT |
99,000 บาท |
97,000 บาท |
| งานที่ต้องตาม |
ภาษี 1,000 บาทที่ธนาคารนำส่งและหลักฐาน |
ภาษี 3,000 บาทที่ผู้จ่ายต้องยื่นและนำส่งตามวิธีปกติ |
ก่อนจ่าย เจ้าหนี้แนบเหตุผลการเลือกอัตราและตรวจข้อมูลคู่ค้า การเงินส่งรายการ ข ผ่านบริการ e-Withholding Tax ส่วนรายการ ค ใช้การโอนปกติและระบุชัดในทะเบียน ผู้อนุมัติตรวจยอดสุทธิกับยอดภาษีแยกกัน
หลังจ่าย การเงินเก็บหลักฐานธนาคารของ ข และติดตามสถานะนำส่ง บัญชีภาษีตรวจใบเสร็จกับข้อมูลคัดค้นก่อนปิดสถานะ ส่วน ค ยังอยู่ในชุดงานหนังสือรับรองและแบบภาษีของผู้จ่าย ผู้ทบทวนจึงต้องอธิบายยอดหักรวม 4,000 บาทได้ว่า 1,000 บาทอยู่ในเส้นทางธนาคาร และ 3,000 บาทอยู่ในเส้นทางที่บริษัทนำส่งเอง ไม่ใช่นำยอด 4,000 บาทไปยื่นซ้ำทั้งหมด
ถ้าธนาคารปฏิเสธรายการ ข ก่อนดำเนินการสำเร็จ ให้การเงินส่งเรื่องกลับหัวหน้าบัญชีก่อนเปลี่ยนช่องทาง หากตัดสินใจโอนปกติ ต้องทบทวนอัตรา ยอดสุทธิ เอกสาร และหน้าที่ยื่นใหม่ตามข้อเท็จจริง ห้ามคง 1% ไว้เพียงเพราะเคยตั้งใจใช้ e-Withholding Tax หากรายการผ่านธนาคารไปบางขั้นแล้ว ต้องยืนยันสถานะก่อนส่งซ้ำหรือเปลี่ยนช่องทาง เพื่อไม่ให้คู่ค้าได้รับเงินหรือภาษีถูกนำส่งซ้ำ
พบข้อมูลผิดกับภาษีขาด ต้องแยกคนละกรณี
กรณีเลขประจำตัวผู้เสียภาษี ประเภทเงินได้ หรือข้อมูลผู้รับผิด ให้เก็บหลักฐานต้นฉบับและเลขอ้างอิง แล้วให้ผู้จ่ายประสานธนาคารและกรมสรรพากรตามขั้นตอนแก้ไขที่ตรงกับสถานะรายการ ผู้รับเงินส่งข้อมูลที่ถูกต้องให้ผู้จ่ายตรวจสอบ การแก้ชื่อในทะเบียนคู่ค้าภายในไม่ได้แก้ข้อมูลที่ส่งออกไปแล้วโดยอัตโนมัติ เอกสารแนะนำ e-Withholding Tax ของกรมสรรพากร แยกแนวทางแก้ไขข้อมูลไว้ จึงควรตรวจแบบคำขอและผู้มีสิทธิยื่นกับเจ้าหน้าที่ก่อนดำเนินการ
กรณีจำนวนภาษีผิดจนทำให้นำส่งไม่ครบ ประกาศฉบับที่ 20 ข้อ 7 ซึ่งรวมการแก้ไขโดยฉบับที่ 31 กำหนดวิธีนำส่งเพิ่มเติมโดยเลือกรายการเดิม ระบุยอดเพิ่ม และชำระตามช่องทางที่กำหนด ข้อความขยายเวลา 15 วันนับแต่วันสิ้นเดือนของเดือนที่ส่งเงินภาษีและข้อมูลต่อธนาคาร เป็นเงื่อนไขของการนำส่งเพิ่มเติมตามข้อนี้ ไม่ใช่สิทธิแก้ทุกความผิดพลาดใน 15 วัน และไม่ใช่กระบวนการคืนภาษีที่นำส่งเกิน
หากเป็นยอดเกิน ยื่นซ้ำ ผิดคน หรือเกินกรอบเวลาที่เกี่ยวข้อง ให้หัวหน้าบัญชีแยกแฟ้มปัญหาและยืนยันแนวทางกับกรมสรรพากร อย่าแก้ด้วยการหักกลบในเดือนถัดไปเอง ในทะเบียนควรมีเจ้าของเรื่อง วันติดตามครั้งถัดไป และหลักฐานที่ยังขาด เพื่อไม่ให้รายการค้างหายไปพร้อมการปิดเดือน
คำถามที่มักเกิดก่อนส่งแบบ
ใช้ e-Filing อยู่แล้ว ได้อัตรา 1% หรือไม่
ยังสรุปไม่ได้ ต้องตรวจเงินได้ ผู้รับ วันที่จ่าย และการนำส่งผ่าน e-Withholding Tax ตามเงื่อนไขกฎกระทรวง 402 การยื่นแบบออนไลน์อย่างเดียวไม่ทำให้ครบเงื่อนไขวิธีนำส่ง
เดือนเดียวกันมีทั้ง 1% และ 3% ได้หรือไม่
ได้ในตัวอย่างที่ข้อเท็จจริงและเงื่อนไขของแต่ละรายการรองรับ ต้องเก็บเหตุผลแยกรายการ ตัวเลข 3% ในตัวอย่างไม่ใช่อัตราสำหรับค่าบริการทุกกรณี
ผู้รับเงินต้องขอ 50 ทวิกระดาษทุกรายการหรือไม่
สำหรับรายการที่อยู่ในวิธี e-Withholding Tax ให้พิจารณาหลักฐานอิเล็กทรอนิกส์ธนาคารและข้อยกเว้นตามข้อ 5 ของประกาศฉบับที่ 20 ส่วนรายการโอนปกติยังต้องตรวจหน้าที่ออกหนังสือรับรองตามกฎหมายที่ใช้กับรายการนั้น
ค้นข้อมูลไม่พบหลังจ่าย ต้องยื่นเองทันทีหรือไม่
ควรตรวจสถานะธนาคาร ความถูกต้องของข้อมูลและสิทธิการเข้าถึงก่อน การยื่นซ้ำขณะที่ธนาคารกำลังนำส่งอาจสร้างรายการซ้ำ กรณีเร่งด่วนให้หัวหน้าบัญชีประสานธนาคารและกรมสรรพากรพร้อมหลักฐาน
แหล่งอ้างอิงและวันที่ที่ใช้ตรวจสอบ
ข้อมูลต่อไปนี้ตรวจเมื่อ 19 ตุลาคม 2569 เป็นบทอธิบายการจัดงานบัญชี ไม่ใช่คำวินิจฉัยภาษีเฉพาะราย กฎหมายและขั้นตอนบริการที่แก้ไขภายหลังต้องตรวจใหม่ก่อนใช้งาน
| เอกสาร |
วันที่เอกสารหรือเหตุการณ์ |
สิ่งที่ใช้ยืนยัน |
| กฎกระทรวง 402 |
ลงนาม 1 ต.ค. 2569; ราชกิจจานุเบกษา 9 ต.ค. 2569; ช่วงเงินได้ที่จ่าย 1 ม.ค. 2569 ถึง 31 ธ.ค. 2570 |
อัตรา 1% ประเภทเงินได้ ผู้รับ ข้อยกเว้น และวิธีนำส่ง |
| กฎกระทรวง 364 |
ลงนาม 10 มิ.ย. 2563; ราชกิจจานุเบกษา 19 มิ.ย. 2563 |
หลักฐานธนาคาร กรอบนำส่งสี่วันทำการ และใบเสร็จอิเล็กทรอนิกส์ |
| ประกาศอธิบดีฯ ฉบับที่ 20 ฉบับรวมแก้ไข |
ประกาศเดิม 17 ก.ค. 2563; ข้อ 7 ระบุฉบับที่ 31 ใช้ตั้งแต่ 25 ก.พ. 2564 |
ข้อ 5 หลักฐานและ 50 ทวิ; ข้อ 7 นำส่งเพิ่มเติม; ข้อ 10 การเข้าถึงข้อมูล |
| หน้า e-Filing กรมสรรพากร |
ไม่ระบุวันเผยแพร่ของหน้าบริการ |
ช่องทางยื่นแบบภาษีผ่านอินเทอร์เน็ต |
| หน้า e-Withholding Tax กรมสรรพากร |
ไม่แสดงวันเผยแพร่ของข้อความคัดค้นในหน้าที่ตรวจ |
การคัดค้นภายใน 6 วันทำการเมื่อข้อมูลถูกต้องครบถ้วนและการใช้รหัส e-Filing |
| เอกสารแนะนำ e-Withholding Tax |
หน้าแรกระบุ 8 ก.พ. 2565; ไม่ยืนยันวันเผยแพร่ |
แนวทางแก้ไขข้อมูลและการติดต่อหน่วยงาน ไม่ใช้แทนกฎหมายอัตราปัจจุบัน |