สมมติว่าบริษัทของคุณติดโซลาร์เซลล์บนหลังคาโรงงานเมื่อปีที่แล้ว ลดการใช้น้ำ และจัดอบรมความปลอดภัยให้พนักงานทุกคน วันหนึ่งธนาคารที่ปล่อยกู้ให้ส่งแบบสอบถาม ESG มา ถามว่าปีที่แล้วบริษัทปล่อยก๊าซเรือนกระจกกี่ตัน ใช้ข้อมูลจากไหน และใครในคณะกรรมการรับผิดชอบเรื่องนี้
ทีมทำเรื่องดีไปหลายเรื่อง แต่ตอบแบบสอบถามได้ไม่ครบ
ตัวอย่างนี้แสดงความต่างระหว่างสองคำที่คนมักใช้แทนกัน การติดโซลาร์เซลล์คือการลงมือเรื่องความยั่งยืน ส่วนแบบสอบถามของธนาคารคือ ESG
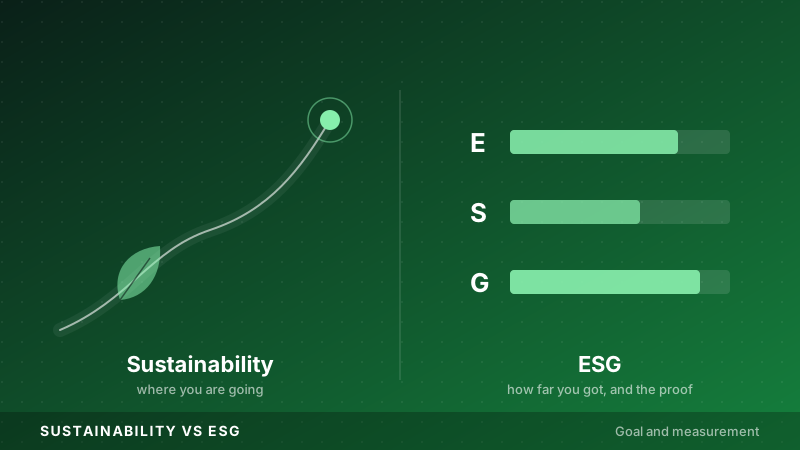
ความยั่งยืนคือเป้าหมาย
นิยามที่ใช้กันแพร่หลายที่สุดมาจากรายงาน Our Common Future ของคณะกรรมาธิการบรันต์แลนด์แห่งสหประชาชาติ เมื่อปี 2530 ความยั่งยืนคือการตอบความต้องการของคนรุ่นปัจจุบัน โดยไม่ทำลายความสามารถของคนรุ่นต่อไปในการตอบความต้องการของตัวเอง
สำหรับธุรกิจ ความยั่งยืนมักมองสามด้านพร้อมกัน คือเศรษฐกิจ สังคม และสิ่งแวดล้อม คำถามหลักคือธุรกิจของเราส่งผลอะไรต่อโลก และจะอยู่ได้ในระยะยาวหรือไม่
ความยั่งยืนไม่มีสูตรวัดผลตายตัว แต่ละองค์กรกำหนดเป้าหมายของตัวเองได้ตามธุรกิจที่ทำ
ESG คือเกณฑ์วัดและการรายงาน
คำว่า ESG มาจากรายงาน Who Cares Wins ของ UN Global Compact เมื่อปี 2547 ซึ่งชวนสถาบันการเงินให้นำปัจจัยด้านสิ่งแวดล้อม (Environmental) สังคม (Social) และธรรมาภิบาล (Governance) มาใช้ในการวิเคราะห์การลงทุน
ESG จึงเกิดจากฝั่งนักลงทุน และคำถามหลักกลับด้านกับความยั่งยืน ESG ถามว่าประเด็นสิ่งแวดล้อม สังคม และธรรมาภิบาล กระทบความเสี่ยงและมูลค่าของบริษัทอย่างไร และบริษัทเปิดเผยข้อมูลได้น่าเชื่อถือแค่ไหน
อีกจุดที่ต่างคือธรรมาภิบาล ความยั่งยืนพูดถึงเศรษฐกิจเป็นหนึ่งในสามด้าน ส่วน ESG แยกธรรมาภิบาลออกมาเป็นด้านของตัวเอง เพราะนักลงทุนต้องรู้ว่าใครเป็นคนตัดสินใจ และมีกลไกตรวจสอบหรือไม่
เทียบกันชัด ๆ
|
ความยั่งยืน |
ESG |
| ลักษณะ |
เป้าหมาย แนวคิด |
เกณฑ์วัดผลและการรายงาน |
| มองจาก |
ผลที่บริษัทสร้างต่อโลก |
ผลที่ประเด็นเหล่านี้มีต่อบริษัท |
| ผู้ใช้หลัก |
ผู้บริหาร พนักงาน ชุมชน ลูกค้า |
นักลงทุน ธนาคาร ตลาดหลักทรัพย์ ผู้กำกับดูแล |
| ด้านที่ดู |
เศรษฐกิจ สังคม สิ่งแวดล้อม |
สิ่งแวดล้อม สังคม ธรรมาภิบาล |
| วัดผลอย่างไร |
แต่ละองค์กรกำหนดเอง |
ตัวชี้วัด มาตรฐาน และ rating |
สองคำนี้ไม่ได้แข่งกัน ความยั่งยืนบอกว่าจะไปทางไหน ESG บอกว่าไปถึงแค่ไหน และพิสูจน์ให้คนนอกเห็นได้อย่างไร
ในไทย ESG วัดกันอย่างไร
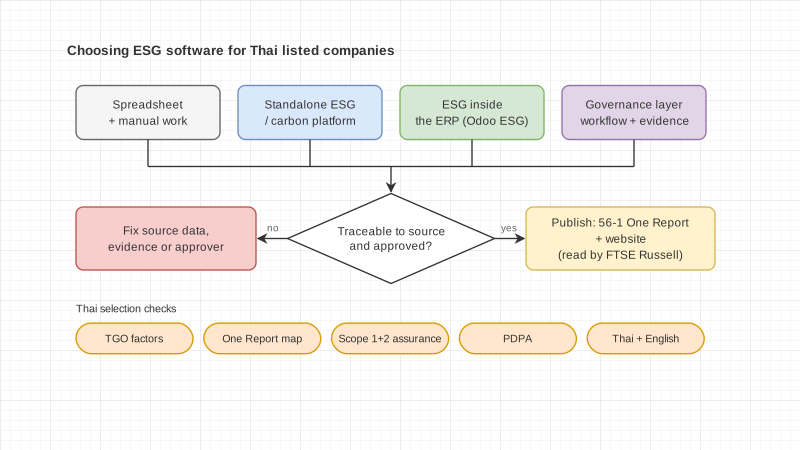
บริษัทจดทะเบียนต้องเปิดเผยข้อมูลด้านนี้ในแบบ 56-1 One Report ซึ่งสำนักงาน ก.ล.ต. ให้เริ่มใช้กับรอบบัญชีที่สิ้นสุด 31 ธันวาคม 2564 รายงานรวมข้อมูลการปล่อยก๊าซเรือนกระจก นโยบาย เป้าหมาย และผลการดำเนินงาน รวมถึงเรื่องสิทธิมนุษยชนและผลกระทบต่อสังคมและสิ่งแวดล้อม
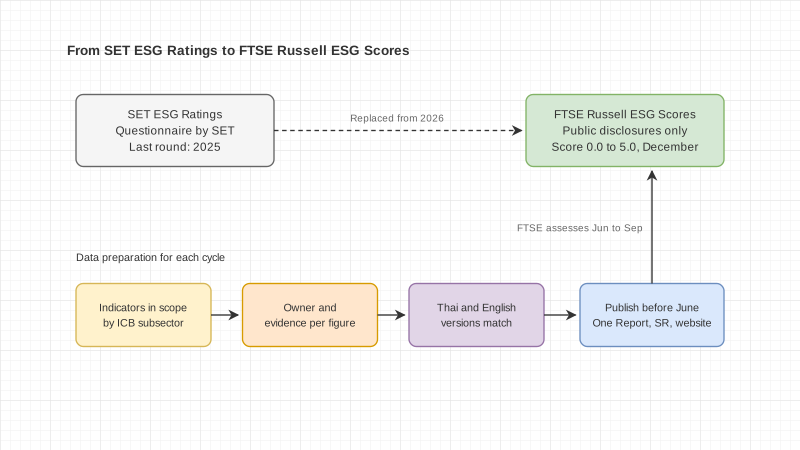
ตลาดหลักทรัพย์แห่งประเทศไทยเคยประเมินบริษัทที่สมัครเข้าร่วมผ่าน SET ESG Ratings ซึ่งเปลี่ยนชื่อมาจาก THSI ตั้งแต่ปี 2566 และให้ผลเป็นสี่ระดับ คือ AAA, AA, A และ BBB ปีแรกที่ใช้ชื่อใหม่ ตลาดหลักทรัพย์ฯ ให้ rating บริษัท 193 แห่ง การประเมินแบบตอบแบบสอบถามนี้จบที่รอบปี 2568 ตั้งแต่ปี 2569 ตลาดหลักทรัพย์ฯ ใช้ FTSE Russell ESG Scores ซึ่งให้คะแนนจากข้อมูลที่บริษัทเปิดเผยต่อสาธารณะ เช่น รายงานประจำปี รายงานความยั่งยืน และเว็บไซต์ ดูวิธีเตรียมข้อมูลได้ในบทความเรื่อง SET ESG Ratings สู่ FTSE Russell ESG Scores
ในระดับสากล ISSB ออกมาตรฐาน IFRS S1 ว่าด้วยการเปิดเผยข้อมูลทางการเงินที่เกี่ยวกับความยั่งยืน และ IFRS S2 ว่าด้วยการเปิดเผยข้อมูลด้านสภาพภูมิอากาศ เมื่อเดือนมิถุนายน 2566 มาตรฐานชุดนี้เป็นทิศทางที่หลายประเทศกำลังนำมาใช้
ความผิดพลาดที่เจอบ่อย
แบบแรก ทำรายงาน ESG สวยแต่ไม่ได้เปลี่ยนอะไรจริง ตัวเลขในรายงานไม่มีที่มา หรือเป้าหมายไม่ผูกกับการทำงานจริง แบบนี้เสี่ยงถูกมองว่าเป็น greenwashing และเสียความน่าเชื่อถือเมื่อมีคนตรวจ
แบบที่สอง ทำเรื่องดีจริงแต่ไม่มีข้อมูลพิสูจน์ เหมือนบริษัทในตัวอย่างข้างบน ค่าไฟอยู่ในระบบบัญชี ปริมาณน้ำอยู่ในไฟล์ของฝ่ายซ่อมบำรุง ชั่วโมงอบรมอยู่กับฝ่ายบุคคล พอถึงเวลารายงาน ต้องรวบรวมด้วยมือ และตรวจย้อนหลังไม่ได้
แบบที่สองพบบ่อยกว่าที่คิด และแก้ได้ด้วยการวางข้อมูลให้ถูกที่ตั้งแต่ต้น
องค์กรควรเริ่มจากตรงไหน
- ตั้งเป้าความยั่งยืนให้ผูกกับธุรกิจจริงก่อน เช่น ลดพลังงานต่อหน่วยการผลิต หรือลดอุบัติเหตุในโรงงาน
- เลือกตัวชี้วัด ESG ที่ตอบเป้านั้น และตรงกับสิ่งที่นักลงทุนหรือคู่ค้าถามจริง
- ระบุว่าข้อมูลแต่ละตัวอยู่ในระบบไหน ใครเป็นเจ้าของ และเก็บบ่อยแค่ไหน
- ย้ายการเก็บข้อมูลเข้าระบบงานประจำวัน ให้ตัวเลขเกิดขึ้นตอนทำงาน ไม่ใช่ตอนทำรายงาน
- กำหนดคนในคณะกรรมการหรือผู้บริหารที่รับผิดชอบ และทบทวนตัวเลขอย่างน้อยปีละครั้ง
งานที่ Enersys ทำ
เราช่วยองค์กรวางฐานข้อมูลบน Odoo ERP ให้ข้อมูลด้านพลังงาน การจัดซื้อ การผลิต และบุคคล เก็บอยู่ในระบบเดียวที่ตรวจย้อนหลังได้ และใช้ PrivacyHub ดูแลข้อมูลส่วนบุคคลที่เกี่ยวข้องกับตัวชี้วัดด้านสังคมตาม PDPA อ่านรายละเอียดเพิ่มได้ในบทความเรื่องการวางรากฐานข้อมูลก่อนทำรายงานความยั่งยืน และบทความเรื่องการทำ ESG ด้วยข้อมูลใน Odoo
ถ้าองค์กรของคุณทำเรื่องความยั่งยืนอยู่แล้ว แต่ยังรวบรวมข้อมูล ESG ด้วยมือทุกปี คุยกับทีม Enersys ได้ เราเริ่มจากดูว่าตัวชี้วัดแต่ละตัวอยู่ในระบบไหน
แหล่งข้อมูล