AI & Technology

IFRS S2 สำหรับบริษัทจดทะเบียน: SET50 และ SET100 ต้องเตรียมข้อมูล Scope 1 และ 2 อย่างไรให้พร้อมทวนสอบ

ก.ล.ต. คงแนวทาง ISSB ไว้ตามข่าวฉบับที่ 298/2568 ระยะแรกให้รายงานเรื่องสภาพภูมิอากาศก่อน พร้อมเปิดเผยก๊าซเรือนกระจก Scope 1 และ 2 ที่ผ่านการทวนสอบ บทความนี้สรุปว่าอะไรยืนยันแล้ว กลุ่มบริษัทใช้รายชื่อดัชนีรอบไหน ใครทวนสอบได้ และเช็กลิสต์เตรียมข้อมูลตั้งแต่ ERP ค่าการปล่อยของ อบก. ไปจนถึงหลักฐานและการควบคุมภายใน

12 ต.ค. 20269 นาทีสำนักงาน ก.ล.ต.
IFRS S2ISSBScope 1 Scope 2ทวนสอบก๊าซเรือนกระจก56-1 One ReportESG

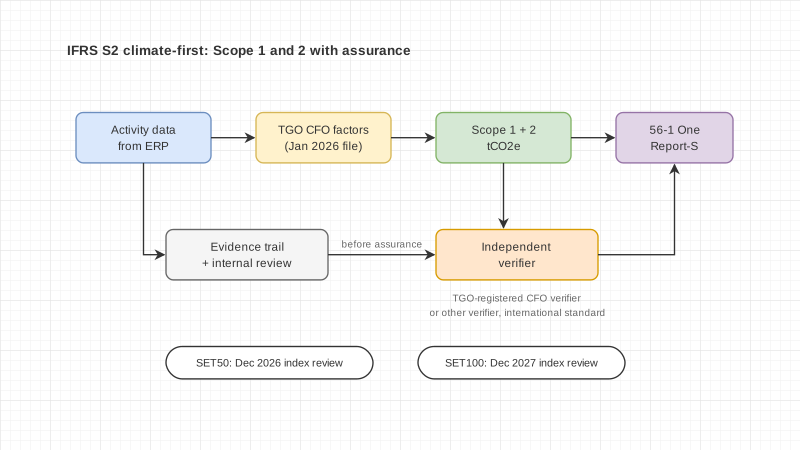
ก.ล.ต. ยืนยันแล้วว่าบริษัทจดทะเบียนไทยจะเปิดเผยข้อมูลความยั่งยืนตาม IFRS S1 และ S2 ระยะแรกเริ่มจากเรื่องสภาพภูมิอากาศ ต้องเปิดเผยก๊าซเรือนกระจก Scope 1 และ 2 และต้องผ่านการทวนสอบ กลุ่มแรกคือบริษัทที่อยู่ใน SET50 รอบเดือนธันวาคม 2569 ตามด้วย SET100 รอบเดือนธันวาคม 2570

บทความนี้เขียนให้ผู้จัดการฝ่ายความยั่งยืน CFO เลขานุการบริษัท ทีม IR และผู้ตรวจสอบภายใน เราอ่านข่าว ก.ล.ต. ฉบับที่ 298/2568 หน้า One Report ของ ก.ล.ต. หน้าค่าการปล่อยก๊าซเรือนกระจกสำหรับคาร์บอนฟุตพริ้นท์องค์กร (CFO) และรายชื่อหน่วยงานทวนสอบของ อบก. เมื่อวันที่ 12 ตุลาคม 2569 แล้วแยกให้เห็นว่าอะไรยืนยันแล้ว อะไรยังต้องรอ และคุณเตรียมข้อมูลอะไรได้ตั้งแต่ตอนนี้

ก.ล.ต. ยืนยันอะไรแล้วบ้าง

สิ่งที่ยืนยันแล้วคือหลักการ ส่วนรายละเอียดในประกาศยังอยู่ระหว่างปรับปรุง ข่าวฉบับที่ 298/2568 ลงวันที่ 28 พฤศจิกายน 2568 บอกว่าหลังรับฟังความคิดเห็น ก.ล.ต. ยังคงแนวทาง ISSB ไว้ และทบทวนเฉพาะระยะเวลาเริ่มบังคับใช้ ซึ่งคณะกรรมการกำกับตลาดทุนเห็นชอบในเดือนพฤศจิกายน 2568

เรื่อง สถานะตามข่าว 298/2568
มาตรฐานที่ใช้ IFRS S1 และ IFRS S2 ของ ISSB
ขอบเขตระยะแรก รายงานเรื่องสภาพภูมิอากาศก่อน หรือ "Climate-first reporting"
ก๊าซเรือนกระจก เปิดเผย Scope 1 และ Scope 2
การทวนสอบ ต้องทวนสอบอย่างมีมาตรฐานและน่าเชื่อถือ
การเริ่มบังคับใช้ ทยอยใช้เป็นลำดับ (phased-in) พร้อมมาตรการผ่อนปรนช่วงเปลี่ยนผ่าน
ช่องทางเปิดเผย แบบ 56-1 One Report-S หรือเอกสารอื่นที่เกี่ยวข้อง
สิ่งที่ยังรอ ประกาศและเอกสารที่ ก.ล.ต. กำลังปรับปรุง จะแจ้งเมื่อเสร็จ

IFRS S1 และ S2 ออกโดย ISSB เมื่อวันที่ 26 มิถุนายน 2566 S1 เป็นข้อกำหนดทั่วไปของการเปิดเผยข้อมูลความยั่งยืน ส่วน S2 เป็นข้อกำหนดเฉพาะเรื่องสภาพภูมิอากาศที่ใช้คู่กับ S1 ถ้าคุณยังสับสนว่า ISSB ต่างจากกรอบอื่นอย่างไร อ่านความต่างระหว่าง Sustainability กับ ESG ก่อนได้

บริษัทกลุ่มไหนอยู่ในข่าย และใช้รายชื่อดัชนีรอบไหน

ก.ล.ต. แบ่งกลุ่มตามดัชนีของตลาดหลักทรัพย์ฯ กลุ่ม SET50 คือบริษัทที่เข้าข่าย SET50 ในรอบเดือนธันวาคม 2569 และกลุ่ม SET100 คือบริษัทที่เข้าข่าย SET100 ในรอบเดือนธันวาคม 2570

ข่าวมีหมายเหตุระบุผู้ที่อยู่ในข่ายด้วย ได้แก่ บริษัทจดทะเบียนไทยและบริษัทต่างประเทศที่มีหุ้นซื้อขายในตลาดหลักทรัพย์ฯ บริษัทที่เสนอขายหลักทรัพย์ต่อประชาชน (IPO) REIT ทรัสต์เพื่อการลงทุนในโครงสร้างพื้นฐาน กองทุนรวมอสังหาริมทรัพย์ และกองทุนรวมโครงสร้างพื้นฐาน ส่วนบริษัทที่ไม่ได้จดทะเบียน และบริษัทในตลาดหลักทรัพย์ไลฟ์เอ็กซ์เช้นจ์ (LiVEx) ไม่อยู่ในข่าย

เรื่องปีที่แต่ละกลุ่มเริ่มรายงานและนำส่ง ข่าวฉบับนี้แสดงไว้เป็นตารางรูปภาพ เราจึงไม่ยกตัวเลขปีมาเขียนซ้ำ ให้ดูตารางในข่าว ก.ล.ต. ฉบับที่ 298/2568 โดยตรง และติดตามประกาศฉบับปรับปรุง ณ วันที่เขียน (12 ต.ค. 2569) ยังไม่ถึงรอบทบทวนดัชนีเดือนธันวาคม 2569 บริษัทที่อยู่ใกล้เส้น SET50 จึงควรเตรียมข้อมูลไว้เหมือนอยู่ในข่ายแล้ว

ใครทวนสอบได้

ก.ล.ต. เปิดไว้สองทาง คือผู้ทวนสอบคาร์บอนฟุตพริ้นท์องค์กรที่ขึ้นทะเบียนกับองค์การบริหารจัดการก๊าซเรือนกระจก (อบก.) หรือผู้ทวนสอบอื่นที่ทวนสอบตามมาตรฐานสากล

หน้ารายชื่อหน่วยงานทวนสอบระดับองค์กรของ อบก. ณ วันที่ 12 ต.ค. 2569 มีหน่วยงานประเภทนิติบุคคล 24 แห่ง แต่ละแห่งระบุวันขึ้นทะเบียน วันหมดอายุ และสาขาที่ทวนสอบได้ เช่น อุตสาหกรรมการผลิตทั่วไป การขนส่ง หรือการทำเหมือง ก่อนเลือกผู้ทวนสอบ ให้เช็กสามเรื่อง

  1. สาขาที่ขึ้นทะเบียนตรงกับธุรกิจของคุณหรือไม่
  2. ทะเบียนยังไม่หมดอายุในช่วงที่ต้องทวนสอบ
  3. ถ้าเลือกผู้ทวนสอบที่ไม่ได้อยู่ในรายชื่อ อบก. ให้ขอเอกสารว่าทวนสอบตามมาตรฐานสากลตัวไหน

ก.ล.ต. ยังมีคู่มือแนวทางการจัดทำรายงานการปล่อยก๊าซเรือนกระจกสำหรับบริษัทจดทะเบียนบนหน้า One Report ส่วนแรกพูดถึงการเปิดเผยตามแบบ 56-1 One Report ส่วนที่สองพูดถึงการจัดทำ การทวนสอบ และการรับรองคาร์บอนฟุตพริ้นท์องค์กร ทีมควรอ่านก่อนคุยกับผู้ทวนสอบ

ใช้ค่าการปล่อยของ อบก. ฉบับมกราคม 2569 อย่างไร

ใช้เป็นตัวคูณกับข้อมูลกิจกรรม และจดไว้ทุกครั้งว่าใช้ค่าจากไฟล์ฉบับไหน ลำดับที่เท่าไร หน้า Emission Factor (CFO) ของ อบก. ตอนนี้แสดงไฟล์ชื่อ Emission Factor CFO (มกราคม 2569) มี 153 รายการ แบ่งเป็นแหล่งเผาไหม้อยู่กับที่ เชื้อเพลิง ไฟฟ้า และสารทำความเย็น

สำหรับไฟฟ้า ซึ่งเป็นก้อนใหญ่ของ Scope 2 ในหลายบริษัท ไฟล์นี้มีหลายค่าที่หน้าตาคล้ายกัน

ลำดับ รายการ ค่า (kgCO₂e ต่อ kWh)
137 ไฟฟ้า grid mix ปี 2016 ถึง 2018 สำหรับ CFO Scope 2 0.4999
140 ไฟฟ้า grid mix ปี 2022 ถึง 2024 สำหรับ CFO Scope 2 0.475
141 การได้มาซึ่งเชื้อเพลิงที่ใช้ผลิตไฟฟ้า ปี 2022 ถึง 2024 สำหรับ Scope 3 0.0812
142 ไฟฟ้า grid mix ปี 2022 ถึง 2024 สำหรับคาร์บอนฟุตพริ้นท์ผลิตภัณฑ์ (CFP) 0.5562

ค่าที่ติดป้าย CFP หรือ Scope 3 ไม่ใช่ค่าสำหรับ Scope 2 ขององค์กร ถ้าหยิบผิดแถว ตัวเลขจะคลาดไปทั้งปี ลองนึกภาพบริษัทที่ใช้ไฟ 1,000,000 kWh ต่อปี ค่าลำดับ 140 ให้ผลราว 475 ตัน CO₂e แต่ถ้าใช้ค่าลำดับ 137 จะได้ราว 500 ตัน ส่วนต่าง 25 ตันนี้มาจากการเลือกค่าอย่างเดียว ข้อมูลกิจกรรมไม่ได้เปลี่ยนเลย

จะใช้ค่าชุดไหนกับปีรายงานไหน ให้ตกลงวิธีกับผู้ทวนสอบแล้วเขียนเป็นนโยบาย สิ่งที่ห้ามทำคือเขียนทับค่าเก่าในไฟล์เดิม เพราะเมื่อ อบก. ออกฉบับใหม่ คุณต้องอธิบายได้ว่าตัวเลขปีก่อนคำนวณจากค่าชุดไหน

เช็กลิสต์เตรียมข้อมูลก่อนทวนสอบ

เป้าหมายคือให้ผู้ทวนสอบไล่จากตัวเลขในรายงานกลับไปหาเอกสารต้นทางได้ทุกบรรทัด ลองเดินตามลำดับนี้

  1. กำหนดขอบเขตองค์กร ระบุว่ารวมบริษัทย่อย โรงงาน สาขา และสำนักงานไหนบ้าง และใช้หลักการควบคุมแบบไหน
  2. ทำรายการแหล่งปล่อยของแต่ละไซต์ เช่น หม้อไอน้ำ เครื่องปั่นไฟ รถของบริษัท เครื่องปรับอากาศ และมิเตอร์ไฟฟ้า
  3. ดึงข้อมูลกิจกรรมจาก ERP แทนการกรอกตัวเลขปลายปี เช่น ใบแจ้งหนี้ค่าไฟแยกตามมิเตอร์ ใบซื้อน้ำมันและก๊าซ และใบเติมสารทำความเย็น
  4. เก็บเวอร์ชันค่าการปล่อย บันทึกชื่อไฟล์ ลำดับรายการ ค่า หน่วย และวันที่เริ่มใช้ทุกค่า
  5. ผูกหลักฐานกับตัวเลข แนบใบแจ้งหนี้ ใบเสร็จ หรือบันทึกมิเตอร์ไว้กับรายการ ไม่ใช่เก็บแยกในโฟลเดอร์
  6. วางการควบคุมภายใน แยกคนกรอก คนตรวจ และคนอนุมัติ ปิดข้อมูลเป็นรายเดือน และเก็บประวัติการแก้ไขทุกครั้ง
  7. ซ้อมทวนสอบภายใน ให้ผู้ตรวจสอบภายในสุ่มตัวเลขสักสองสามรายการแล้วไล่กลับไปหาเอกสารต้นทาง ก่อนเชิญผู้ทวนสอบตัวจริง

ตารางนี้ช่วยให้เห็นว่าข้อมูลแต่ละก้อนมักอยู่ตรงไหน

ข้อมูล Scope ต้นทางที่พบบ่อยใน ERP หลักฐานที่ควรผูกไว้
น้ำมันดีเซลของเครื่องปั่นไฟและหม้อไอน้ำ 1 ใบสั่งซื้อและใบรับสินค้า ใบกำกับภาษี บันทึกการเติม
น้ำมันรถของบริษัท 1 ค่าใช้จ่ายรถหรือบัตรน้ำมัน ใบเสร็จ เลขทะเบียนรถ
สารทำความเย็นที่เติม 1 ใบสั่งงานซ่อมบำรุง ใบงานช่าง ชนิดและปริมาณสาร
ไฟฟ้าที่ซื้อจากระบบ 2 ใบแจ้งหนี้ค่าไฟในบัญชีเจ้าหนี้ ใบแจ้งหนี้ที่มีเลขมิเตอร์และหน่วย kWh

ทำไมควรดึงข้อมูลจาก ERP แทน spreadsheet ปลายปี

เพราะข้อมูลกิจกรรมส่วนใหญ่ผ่านระบบบัญชีและจัดซื้ออยู่แล้ว ถ้าดึงจากที่เดียวกัน ตัวเลขก๊าซเรือนกระจกจะตรงกับตัวเลขการเงินที่ผู้สอบบัญชีเห็น และย้อนกลับไปหาเอกสารต้นทางได้

spreadsheet ปลายปีมักมีปัญหาเดิม ๆ คือหลายทีมกรอกคนละไฟล์ สูตรถูกแก้โดยไม่มีใครสังเกต และหลักฐานกระจายอยู่ในอีเมล เมื่อผู้ทวนสอบถามว่าตัวเลขเดือนมีนาคมของโรงงานหนึ่งมาจากไหน ทีมต้องไล่หาย้อนหลังหลายวัน

ถ้าคุณใช้ Odoo อยู่ อ่านแอป ESG ของ Odoo ทำอะไรได้บ้าง ซึ่งอธิบายว่าแอปคำนวณจากรายการบัญชีอย่างไร และจุดที่ต้องออกแบบเพิ่มเมื่อใช้ค่าของ อบก.

ตัวเลข Scope 1 และ 2 ชุดเดียวกันนี้ยังไปอยู่ใน One Report ซึ่ง FTSE Russell ใช้ประกอบการประเมิน เพราะตั้งแต่ปี 2569 ตลาดหลักทรัพย์ฯ ใช้ FTSE Russell ESG Scores ที่ดูจากข้อมูลที่บริษัทเปิดเผยต่อสาธารณะ อ่านต่อได้ที่เตรียมข้อมูลเมื่อ SET ESG Ratings เปลี่ยนเป็น FTSE Russell ESG Scores

คำถามที่พบบ่อย

บริษัทเราอยู่ใน SET100 แต่ไม่อยู่ใน SET50 ต้องทำ IFRS S2 เมื่อไร

ตามข่าว ก.ล.ต. ฉบับที่ 298/2568 กลุ่ม SET100 ดูจากรายชื่อรอบเดือนธันวาคม 2570 ส่วนปีที่เริ่มรายงานให้ดูตารางในข่าวและประกาศฉบับปรับปรุงที่ ก.ล.ต. จะออก

ต้องรายงาน Scope 3 ด้วยไหม

ข่าวฉบับนี้พูดถึง Scope 1 และ Scope 2 ในระยะแรกเท่านั้น ยังไม่ได้กำหนดเรื่อง Scope 3 ไว้ในข่าว ให้ติดตามประกาศฉบับปรับปรุง

ผู้ทวนสอบต้องขึ้นทะเบียนกับ อบก. เท่านั้นหรือเปล่า

ไม่ใช่ ก.ล.ต. ให้ใช้ผู้ทวนสอบคาร์บอนฟุตพริ้นท์องค์กรที่ขึ้นทะเบียนกับ อบก. หรือผู้ทวนสอบอื่นก็ได้ แต่ต้องทวนสอบตามมาตรฐานสากล

ค่าไฟฟ้าสำหรับ Scope 2 ของ อบก. ตอนนี้เท่าไร

ไฟล์ Emission Factor CFO ฉบับมกราคม 2569 ให้ค่าไฟฟ้า grid mix ปี 2022 ถึง 2024 สำหรับ CFO Scope 2 ที่ 0.475 kgCO₂e ต่อ kWh ส่วนค่าปี 2016 ถึง 2018 ยังอยู่ในไฟล์ที่ 0.4999

เริ่มเตรียมตอนนี้ควรทำอะไรก่อน

เริ่มจากไฟฟ้า เพราะหลักฐานชัดและอยู่ในบัญชีเจ้าหนี้อยู่แล้ว ทำให้ครบทุกมิเตอร์ ผูกใบแจ้งหนี้ บันทึกค่าการปล่อยที่ใช้ แล้วค่อยขยายไปที่เชื้อเพลิงและสารทำความเย็น

งานที่ Enersys ทำ

Enersys เป็นบริษัทซอฟต์แวร์ในกรุงเทพฯ ทำซอฟต์แวร์ธุรกิจมาตั้งแต่ปี 2555 และเป็น Official Odoo Silver Partner ปีนี้เป็นปีที่สองที่เราทำงาน Odoo และเราเป็นผู้ชนะรางวัล Odoo Awards 2026 สาขา Best Starter APAC

สำหรับงาน ESG เราทำโมดูล ESG แบบ custom บน Odoo ให้บริษัทจดทะเบียนไทย กำหนดขอบเขตตามตัวชี้วัด ระบบต้นทาง ขั้นอนุมัติ และรูปแบบรายงานของแต่ละบริษัท และใช้แอป ESG มาตรฐานของ Odoo (รุ่น Enterprise) สำหรับคาร์บอนฟุตพริ้นท์ Scope 1, 2 และ 3 เราจัดรอบเก็บข้อมูล ESG รายเดือนบนฐานการกำกับงานของ PrivacyHub คือสิทธิ์ตามบทบาท สถานะงาน หลักฐาน และประวัติการตรวจสอบ แล้วพัฒนาฟังก์ชันเฉพาะของ ESG เพิ่มตามโครงการ แดชบอร์ดจับคู่ตัวชี้วัดกับ 56-1 One Report หรือ GRI พร้อมลิงก์กลับไปหาเอกสารต้นทาง และ Genesis AI ช่วยร่างรายงานโดยมีคนตรวจ ส่วนข้อมูลพนักงานเราจัดการตาม PDPA

ดูรายละเอียดได้ที่หน้า ESG ของ Enersys ถ้าอยากเอาข้อมูลไฟฟ้าของบริษัทมาไล่ดูด้วยกันว่าพร้อมทวนสอบแค่ไหน ติดต่อทีม Enersys ได้เลย

แหล่งข้อมูล

บทความที่เกี่ยวข้อง

AEO + SEO — คู่มือเอาตัวรอดเมื่อ AI กลืนกิน Google Search

Gartner ทำนาย Search Volume จะลด 25% ภายในปี 2026 และ 50% ภายในปี 2028 — Zero-click search พุ่ง 65% เว็บไซต์ที่ไม่ปรับตัวจะหายไปจากสายตาลูกค้า บทความนี้คือคู่มือฉบับสมบูรณ์สำหรับธุรกิจไทย

AEO vs GEO — เจาะลึกสองกลยุทธ์ที่ตัดสินว่า AI จะ "เห็น" หรือ "ข้าม" เว็บไซต์คุณ

Web Mentions สัมพันธ์กับ AI Citations สูงกว่า Backlinks ถึง 3 เท่า, AI referral traffic โต 527% YoY, เว็บที่มี Schema มีโอกาสถูก AI อ้างอิงมากกว่า 2.5 เท่า — คู่มือเชิงลึก AEO vs GEO พร้อมวิธีตรวจสอบและปรับเว็บไซต์

Agentic AI ในองค์กร — จาก 5% สู่ 40% ภายในปี 2026: โอกาสและความเสี่ยงที่ผู้บริหารต้องรู้

ตลาด Agentic AI โตจาก $1B สู่ $9B+ ใน 2 ปี Gartner คาด 40% ของแอปองค์กรจะมี AI Agent ภายในสิ้นปี 2026 แต่กว่า 40% ของโปรเจกต์อาจถูกยกเลิก — บทความนี้วิเคราะห์โอกาส ความเสี่ยง และกลยุทธ์สำหรับองค์กรไทย

"Empowering Innovation,
Transforming Futures."

บอกเราว่างานส่วนไหนที่คุณต้องการปรับ