SME ที่ซื้อซอฟต์แวร์เข้าเกณฑ์อาจนำรายจ่ายมาลดฐานภาษีได้เพิ่มอีกเท่าตัว แต่ต้องตรวจ ผู้ขายและรายการสินค้า/บริการในบัญชี depa ก่อนซื้อ จ้างทำ หรือเริ่มใช้บริการ ประกาศอธิบดีกรมสรรพากรฉบับที่ 469 ลงวันที่ 30 กันยายน 2569 กำหนดเงื่อนไขการใช้สิทธิตามพระราชกฤษฎีกาฉบับที่ 802 วงเงินเพิ่มเติมสูงสุด 300,000 บาทต่อรอบบัญชี เป็นสิทธิลดฐานภาษี ไม่ใช่เงินคืน 300,000 บาท
ตาม พระราชกฤษฎีกาฉบับที่ 802 ผู้ซื้อที่ใช้สิทธิได้ต้องเป็นบริษัทหรือห้างหุ้นส่วนนิติบุคคล มี ทุนที่ชำระแล้ว ณ วันสิ้นรอบบัญชีไม่เกิน 5 ล้านบาท และรายได้จากการขายสินค้าและบริการในรอบนั้นไม่เกิน 30 ล้านบาท ผู้ซื้อไม่ต้องขึ้นทะเบียนกับสำนักงานส่งเสริมเศรษฐกิจดิจิทัล (depa) เอง ตาม คำอธิบายของหน่วยงาน
ตรวจรายการก่อนซื้อ แล้วแยกบัญชีกับสิทธิภาษี
กฎหมายครอบคลุมซอฟต์แวร์ ฮาร์ดแวร์ อุปกรณ์อัจฉริยะ และบริการดิจิทัลที่ใช้บริหารธุรกิจและสร้างหรือพัฒนาในไทย โดยผู้ขายหรือผู้ให้บริการ และรายการที่ซื้อจริง ต้องผ่านทะเบียนก่อนทำธุรกรรม ไม่ใช่เพียงเลือกแบรนด์ที่เคยขึ้นทะเบียน ประกาศฉบับที่ 469 ไม่รวมค่าบำรุงรักษารายปีและค่าใช้จ่ายที่ไม่เกี่ยวข้องโดยตรง
สำหรับซอฟต์แวร์หรืออุปกรณ์ที่ซื้อหรือจ้างทำเป็นทรัพย์สิน ต้องเป็นของใหม่ เข้าเงื่อนไขหักค่าเสื่อมตามมาตรา 65 ทวิ (2) และได้มาในสภาพพร้อมใช้ภายในสิ้นรอบบัญชีที่จ่าย ต้องตรวจเงื่อนไขไม่ใช้สิทธิซ้ำและไม่ใช้ในกิจการที่ได้รับยกเว้นภาษีตามกฎหมายที่พระราชกฤษฎีการะบุด้วย
ตัวอย่างต่อไปนี้เป็นสมมติฐาน ว่าบริษัท รายการที่ซื้อ และหลักฐานผ่านทุกเงื่อนไข รวมถึงเข้าเกณฑ์อัตรา SME ที่ยกเว้นกำไร 300,000 บาทแรกและคิด 15% สำหรับส่วนเกิน 300,000 บาทถึง 3 ล้านบาท ทั้งสองกรณีมีกำไรสุทธิทางภาษีหลังรายจ่ายหรือค่าตัดจำหน่ายปกติที่กฎหมายยอมรับแล้ว แต่ก่อนสิทธิพิเศษ เท่ากับ 1,000,000 บาท ตัวเลขละ VAT และภาษีหัก ณ ที่จ่ายของรายการซื้อไว้
| รายการตัวอย่าง | A: บริการซอฟต์แวร์ | B: ซื้อซอฟต์แวร์เป็นสินทรัพย์ใหม่ |
|---|---|---|
| รายจ่ายที่จ่ายจริงและเข้าเกณฑ์ | เดือนละ 10,000 บาทตลอดปี รวม 120,000 บาท | ซื้อและจ่าย 240,000 บาท พร้อมใช้ 1 ม.ค. 2569 |
| การบันทึกบัญชี | แต่ละเดือนเดบิตค่าใช้บริการ 10,000 / เครดิตธนาคาร 10,000 บาท | เดบิตสินทรัพย์ซอฟต์แวร์ 240,000 / เครดิตธนาคาร 240,000 บาท แล้วบันทึกค่าตัดจำหน่ายตามเกณฑ์ที่ใช้ |
| การปรับลดฐานภาษีเพิ่มเติม | หักเพิ่ม 120,000 บาท | หักเพิ่ม 240,000 บาทในรอบที่จ่าย เมื่อครบเงื่อนไข |
| ฐานภาษีหลังสิทธิพิเศษ | 880,000 บาท | 760,000 บาท |
| ภาษีก่อนเครดิต: ไม่ใช้สิทธิ → ใช้สิทธิ | 105,000 → 87,000 บาท | 105,000 → 69,000 บาท |
| ภาษีลดลงตามสมมติฐาน | 18,000 บาท | 36,000 บาท |
กรณี B หากสมมติอายุใช้งานทางบัญชี 3 ปี ใช้วิธีเส้นตรง ไม่มีมูลค่าคงเหลือ และพร้อมใช้ตั้งแต่วันแรกของรอบ ค่าตัดจำหน่ายปีแรกคือ 80,000 บาท บันทึกเดบิตค่าตัดจำหน่าย / เครดิตค่าตัดจำหน่ายสะสม อายุ 3 ปีเป็นสมมติฐาน ไม่ใช่อัตราที่กำหนดให้ทุกบริษัท ต้องพิจารณา มาตรฐานบัญชีที่กิจการใช้ และ เกณฑ์ภาษีตามมาตรา 65 ทวิ (2) แยกกัน
สิทธิเพิ่มไปอยู่ในการคำนวณภาษี ไม่ใช่เดบิตค่าใช้จ่ายหรือสินทรัพย์ซ้ำ หากรายจ่ายเข้าเกณฑ์รวม 420,000 บาท สิทธิเพิ่มยังจำกัดที่ 300,000 บาทต่อรอบ ภาษี 105,000 / 87,000 / 69,000 บาทในตารางเป็นยอด ก่อนหักเครดิตภาษี เช่น ภ.ง.ด.51 และภาษีหัก ณ ที่จ่าย จึงไม่ใช่ยอดจ่ายเพิ่มตอนยื่นทุกกรณี อัตราและการคำนวณภาษีของกรมสรรพากร
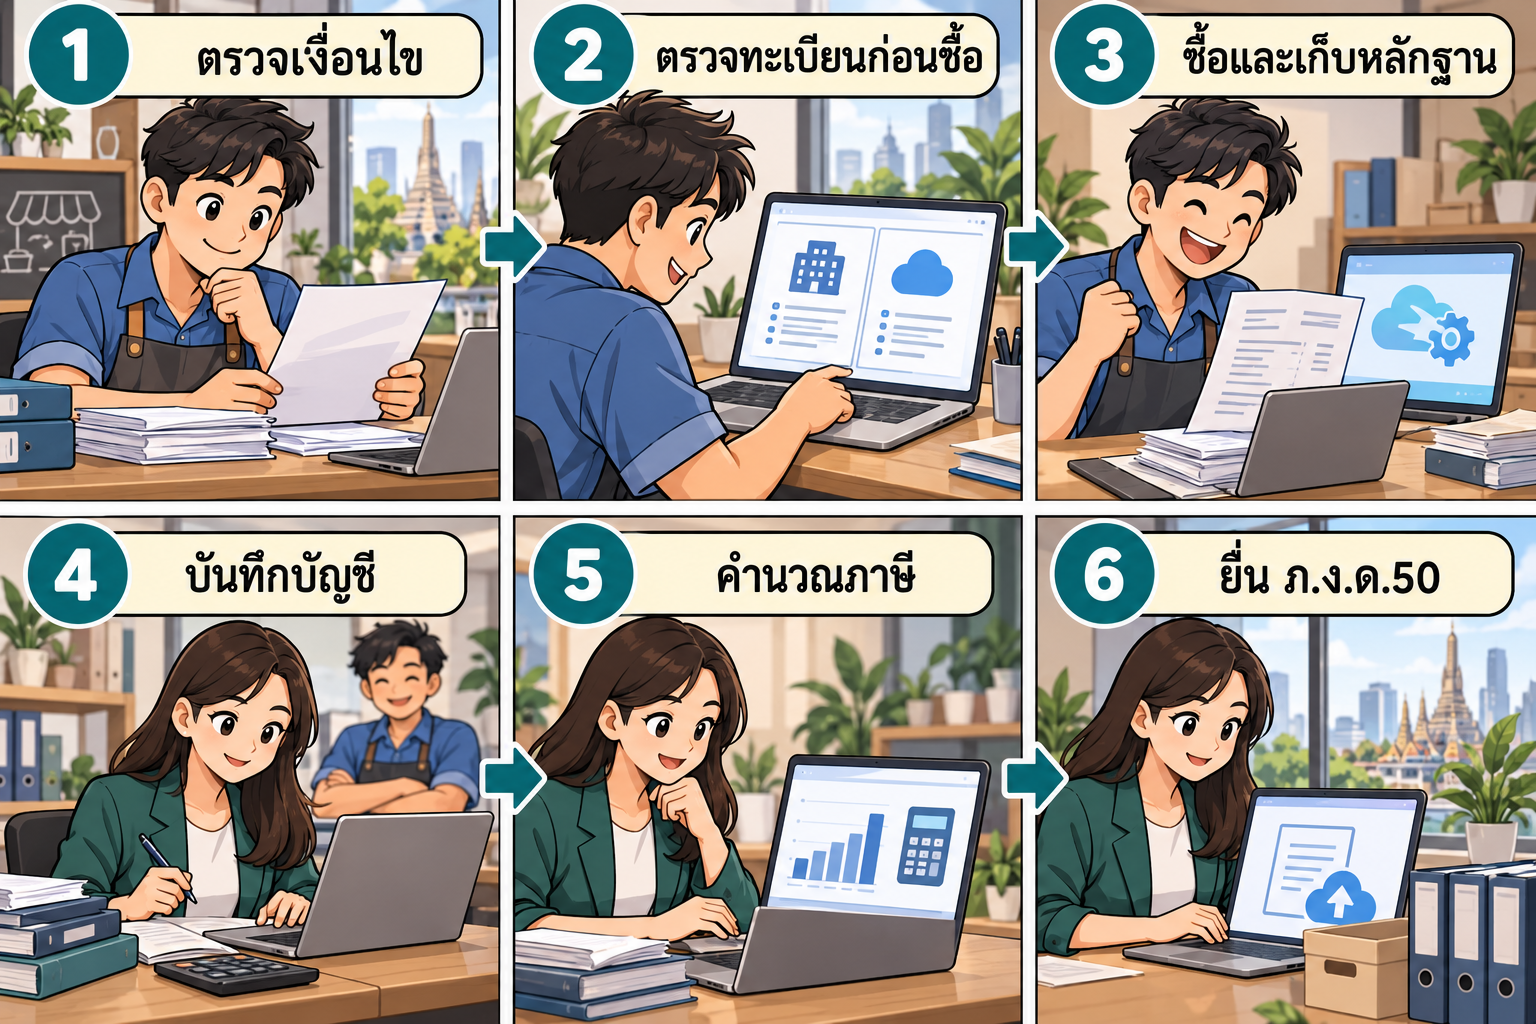
ภาพประกอบสร้างขึ้นด้วย AI เพื่ออธิบายลำดับตรวจสอบ ไม่ใช่การรับรองสิทธิทางภาษี ภาพหน้าจอและเอกสารในภาพเป็นภาพสมมติ
ยื่นเมื่อไร และสองเรื่องที่ต้องสอบถามก่อนใช้สิทธิ
ช่วงรายจ่ายตามพระราชกฤษฎีกาคือ 24 มิถุนายน 2568–31 ธันวาคม 2570 แต่ประกาศฉบับที่ 469 ระบุเพิ่มเติมว่ารายจ่ายต้องจ่ายในรอบบัญชีที่เริ่มตั้งแต่ 24 มิถุนายน 2568 หากรอบบัญชีเริ่มก่อนวันดังกล่าวแต่จ่ายเงินภายหลัง ต้องตรวจสิทธิกับกรมสรรพากร ไม่ควรสรุปว่าใช้ได้แน่นอน
อีกเรื่องคือ เครื่องคอมพิวเตอร์ พระราชกฤษฎีการะบุไม่รวมเครื่องคอมพิวเตอร์ แต่ประกาศฉบับที่ 469 ใช้ถ้อยคำว่าเครื่องคอมพิวเตอร์ที่ไม่ได้รับอนุมัติขึ้นทะเบียน ในคำอธิบายทั่วไปจึงไม่ถือว่าเครื่องคอมพิวเตอร์เข้าเกณฑ์ หากพบรุ่นขึ้นทะเบียนจริง ควรสอบถามกรมสรรพากรถึงความต่างของถ้อยคำก่อนใช้สิทธิ
| ช่วงเวลา: ตัวอย่างรอบ 1 ม.ค.–31 ธ.ค. 2569 | สิ่งที่ต้องทำ |
|---|---|
| ก่อนซื้อและระหว่างปี | ตรวจทะเบียนก่อนทำธุรกรรม เก็บใบกำกับภาษี สัญญา หลักฐานจ่ายและการใช้งาน |
| ภายในวันสิ้นรอบและหลังปิดบัญชี | ทรัพย์สินที่ซื้อ/จ้างทำต้องพร้อมใช้ภายในสิ้นรอบ ทำรายงานประเภทสินค้า/บริการ ลักษณะการใช้ และวันที่พร้อมใช้ เก็บ ณ สถานประกอบการพร้อมหลักฐาน |
| ภายใน 150 วันหลังสิ้นรอบ | ยื่น ภ.ง.ด.50 พร้อมใบแนบสิทธิที่เกี่ยวข้อง วันที่ 150 ของตัวอย่างคือ 30 พ.ค. 2570 ซึ่งเป็นวันอาทิตย์ จึงคาดเป็นวันจันทร์ 31 พ.ค. 2570 หากไม่มีวันหยุดเพิ่มเติม ต้องยืนยันปฏิทินจริงก่อนยื่น |
กำหนด 150 วันอ้างอิง กรมสรรพากร และการเลื่อนไปวันทำการตาม คำสั่ง ป.117/2545 ส่วน ประกาศขยายเวลายื่นออนไลน์ที่ตรวจได้ ครอบคลุมกำหนดตามกฎหมายถึง 31 มกราคม 2570 จึงยังไม่บวก 8 วันให้ตัวอย่างที่ครบกำหนดในพฤษภาคม 2570 ต้องตรวจประกาศใหม่เมื่อใกล้ยื่น
ผู้ประกอบการที่กำลังวางงบซื้อระบบจึงควรให้ทีมบัญชีตรวจทะเบียน รายการในสัญญา และรอบที่จ่ายก่อนตัดสินใจ ไม่ใช่ซื้อแล้วค่อยตรวจสิทธิภายหลัง บทความนี้อธิบายหลักเกณฑ์และตัวอย่าง ณ 11 ตุลาคม 2569 ไม่รับรองสิทธิของบริษัทหรือผลิตภัณฑ์ใด